一家上半年扣非净利润暴跌83%的公司,一个月内同时被特斯拉、理想、小米三家头部车企选中。
先看欣旺达这份让人精神分裂的半年报。
2026年上半年,营收381.79亿元,同比大涨41.48%,创历史同期新高。同一页纸上,扣非净利润只有9726万元,同比暴跌83.32%。归母净利润6.03亿元看似体面,但其中5.05亿元来自非经常性损益,光金融资产公允价值变动就贡献了6.65亿元。
换句话说,把炒股赚的钱剔掉,这家公司的主营业务几乎没赚钱。
它的动力电池子公司欣旺达动力更拧巴:
2025年营收200.93亿元,净亏31.69亿元;2026年上半年营收155.29亿元,同比暴涨90.1%,亏损收窄到3.24亿元,但资产负债率高达84%。
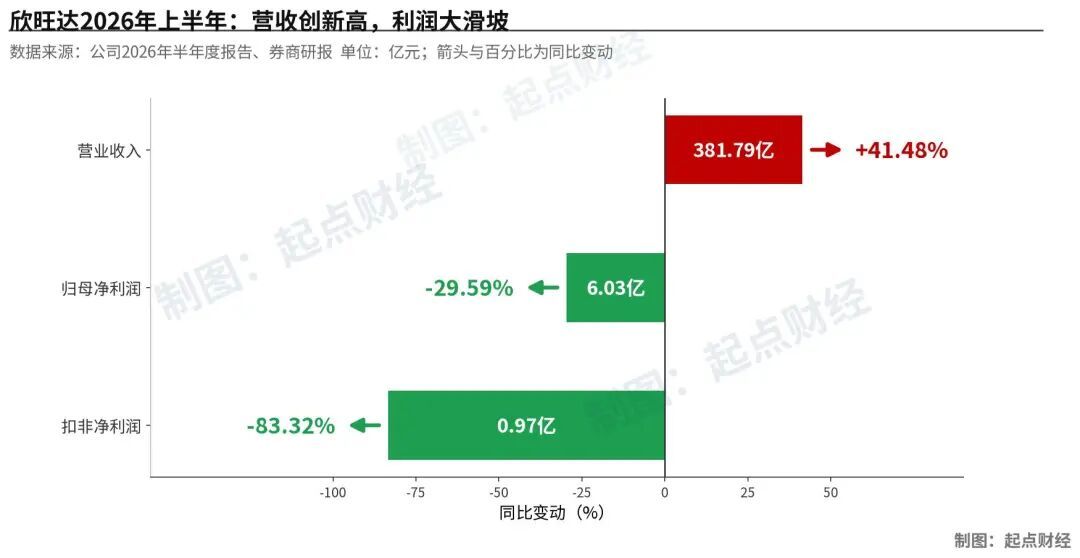
欣旺达2026年上半年增收不增利
就是这么一家公司
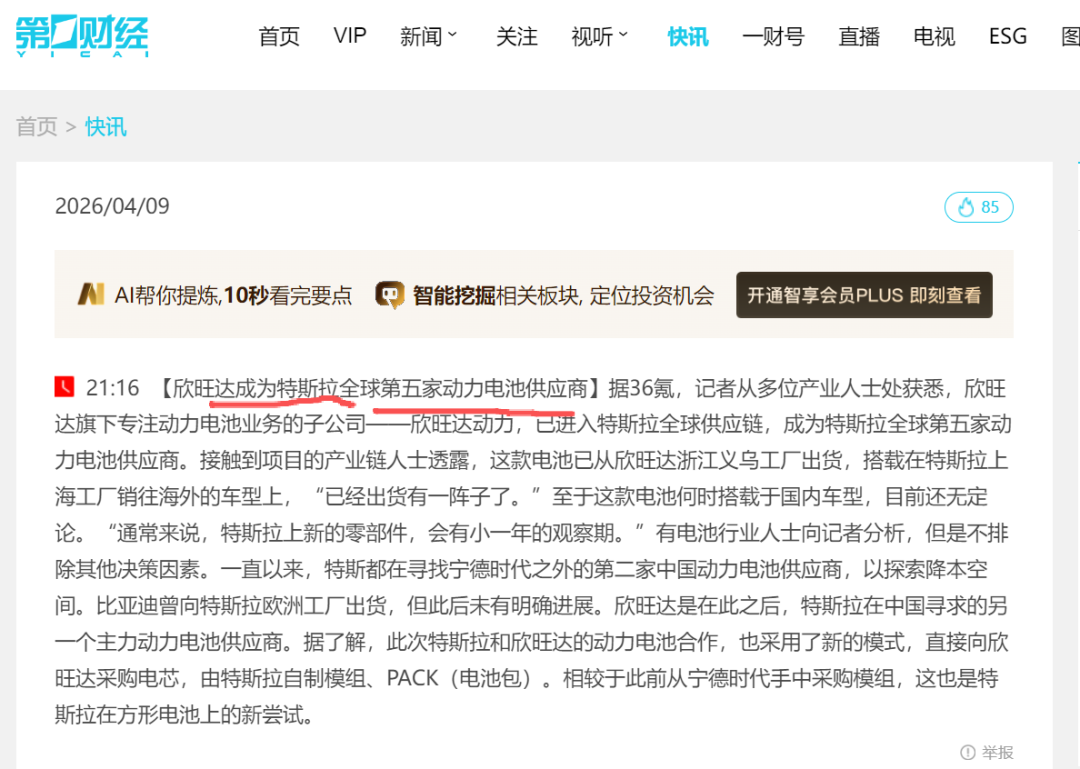
4月被特斯拉纳入全球供应链,成为继宁德时代之后第二家给特斯拉供货的中国电池厂;
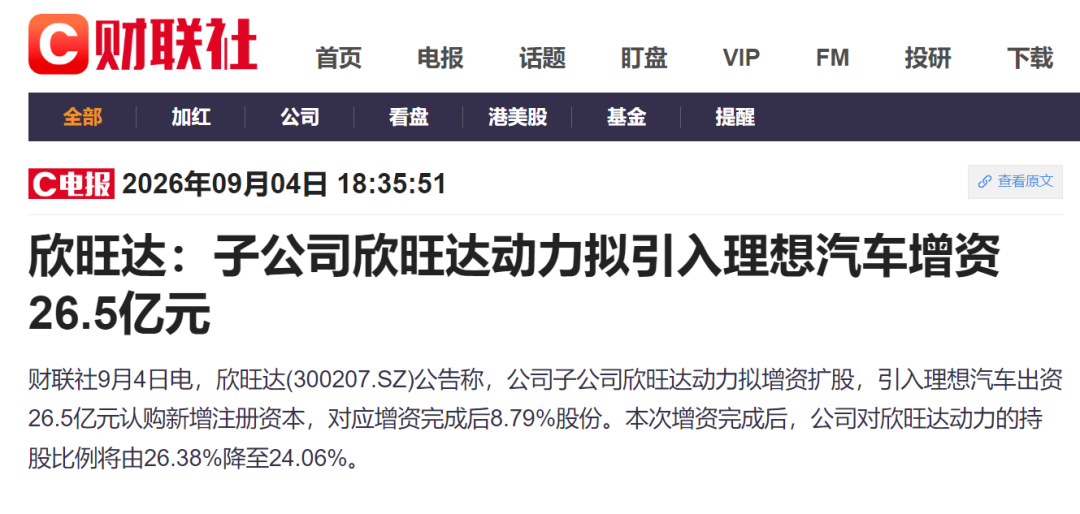
9月4日,理想掏出26.5亿元增资,成为欣旺达动力第二大股东;
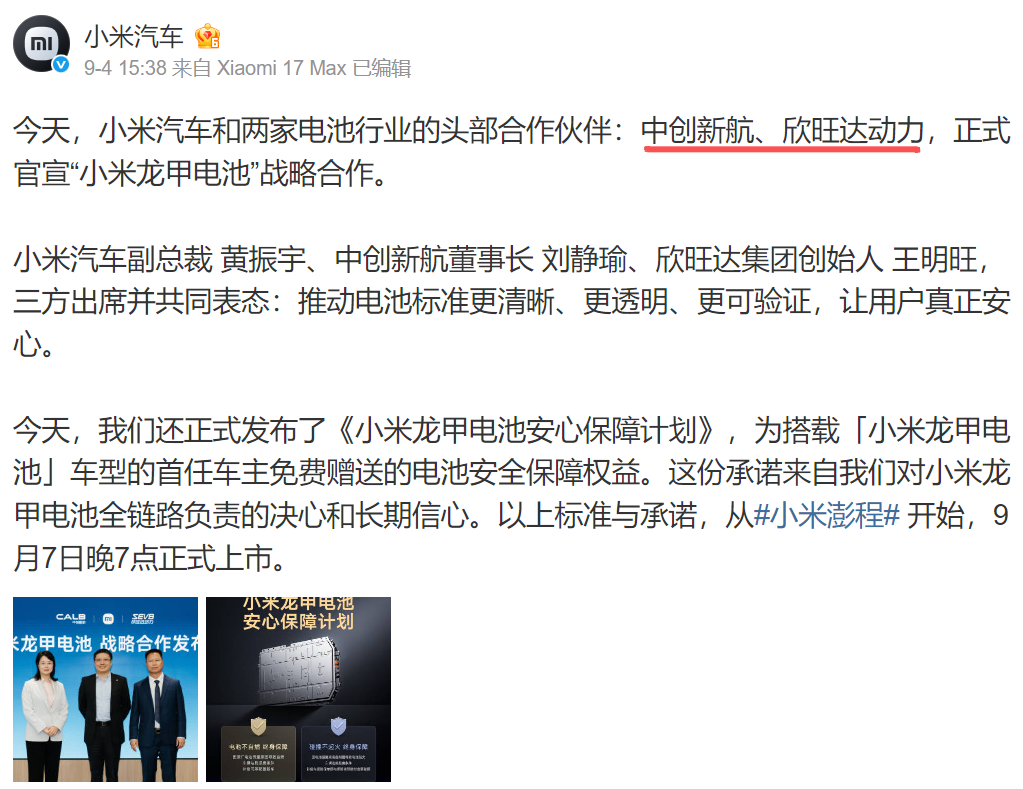
同一天,小米官宣“龙甲电池”战略合作,名单里没有宁德时代,只有欣旺达。
业绩越难看,车企越追捧。这背后的逻辑,值得好好拆解。
车企不是在选电池,是在夺权
理解这件事的钥匙,是行业里心照不宣的四个字:去宁德化。
去宁德化,不是因为宁德的电池不好,恰恰是因为它太好、也太赚钱了。2026年上半年,宁德时代营收2769.17亿元,净利润432.84亿元,平均每天净赚近2.4亿元。同一时期,多少车企在价格战里亏得底朝天。
难怪有车企大佬自嘲,整车厂都是在给宁德时代打工。
电池占一辆电动车三到四成成本,是最大的单一零部件。
当整车毛利被卷到个位数,谁都想把这块最大的成本攥在自己手里。更要命的是话语权:宁德时代全球份额39.9%,国内乘用车装车份额46.7%,它不缺订单,自然不配合降价。
车企想降本,先得夺权。
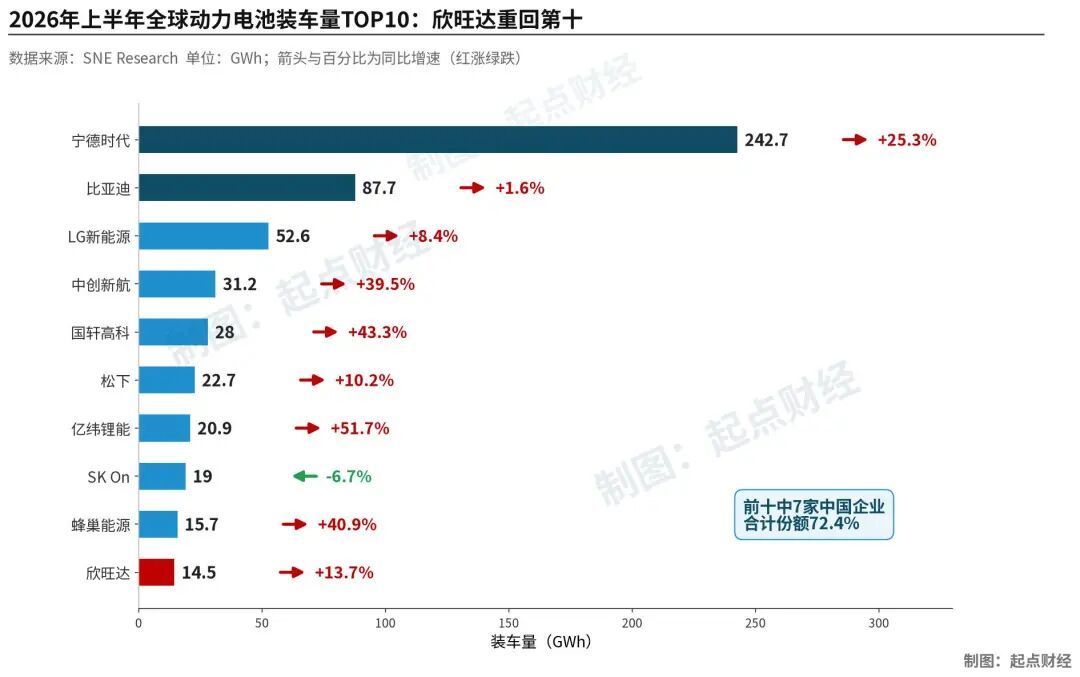
2026年上半年全球动力电池装车量TOP10
夺权只有两条路。
一条是自研自造,把电池从外购的标准件变成自己定义的核心部件。
另一条是扶植二供三供,养一批听话的替补,对宁王形成制衡。
注意,去宁德化从来不是彻底分手,而是“我可以继续用你,但不能没有替代你的能力”,这和核威慑是同一个道理。
9月16日理想发布旗舰i9,话说得很白:
首批车用宁德时代电池,产能爬坡完成后就切换为自研电池,而自研电芯由欣旺达代工。
李想的原话是,核心是把产品的决定权握在自己手里。
欣旺达胜出的原因:愿意交出“灵魂”
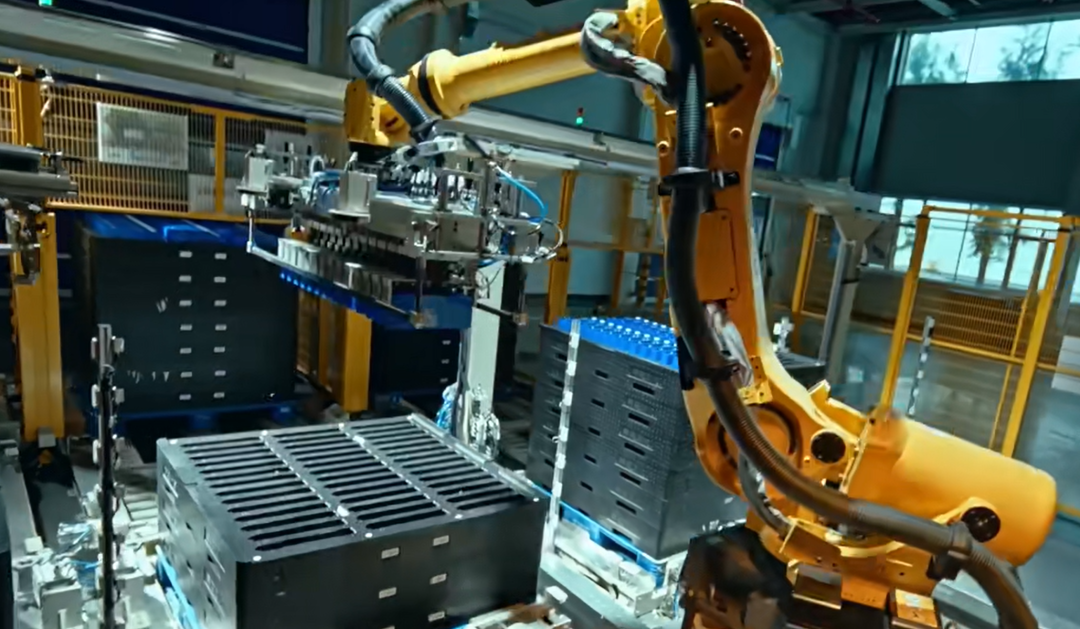
图源:欣旺达官方宣传视频截图
二线电池厂有一排,中创新航、国轩高科、亿纬锂能、蜂巢能源,为什么偏偏是欣旺达通吃三家?
先看底子。
欣旺达是消费电池的全球老大,手机电池市占率超过30%,你手里的手机大概率装着它的电芯。这块业务增速已经放缓,上半年只增长了4%,但它是稳定的现金奶牛。
在混动电池赛道,它连续五年中国第一,今年二季度做到全球第一。
制造能力和资金链,都撑得住。
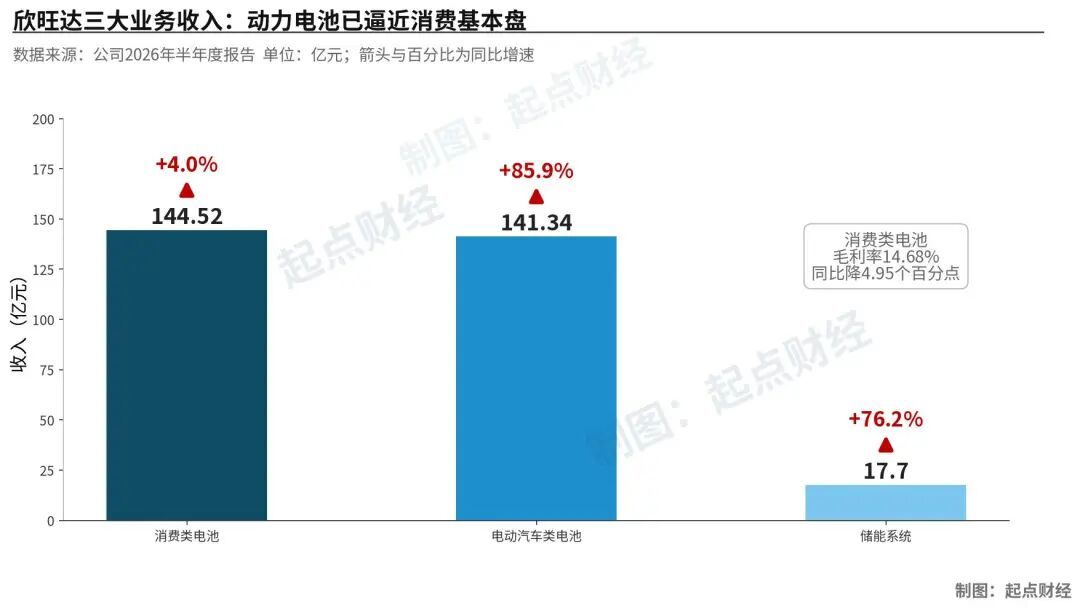
欣旺达三大业务收入
但真正让车企心动的,是欣旺达的姿态。
看三笔合作的分工就明白了:
特斯拉只向它直采电芯,模组和电池包自己组装;
理想主导材料配方、结构体系和BMS底层开发,欣旺达只负责代工;
小米主导产品定义和电池包开发,欣旺达承担制造。
欣旺达甚至派了一支几十人的团队,直接驻扎在小米办公。
三家车企不约而同,把欣旺达按在了同一个位置:制造。
而定义权,也就是材料配方、电化学体系、管理系统的底层设计,全部留在车企手里。这种“车企出技术、电池厂出产能”的模式,强势惯了的宁德时代很难接受,欣旺达却求之不得。
车企要权,二线厂要活。
让渡定义权,就是欣旺达递给车企的投名状。
这笔交易的真实对价
图源:欣旺达官方宣传视频截图
那么问题来了:欣旺达能成为下一个宁德时代吗?
答案大概率是否定的。
车企扶植二线厂,目的是摆脱对单一供应商的依赖,绝不会允许再养出一个能拿捏自己的新宁王。
你越听话、越离不开我的订单,我越放心。
这是所有二线电池厂的宿命:
上面被宁王的规模和技术堵死,下面被车企当制衡的棋子养蛊。定义权交出去了,能拼的就只剩价格、交付和配合度,而这三样全是无底洞。
谁的报价更低、姿态更软,订单就向谁倾斜。
一旦核心部件完成这种降格,制造环节的命运就写好了:谁掌握定义权,谁拿走利润;谁只做制造,谁只配赚辛苦钱。
更隐蔽的风险在质量。
电池是长周期产品,今天的电芯,三五年后才暴露问题。
当扩张期把价格和交期压到极致,最先被牺牲的往往是质量冗余。吉利的案子就是预演:极氪001搭载欣旺达电芯,交付两三年后集中爆发充电腰斩、续航缩水,威睿索赔23.14亿元,最终以欣旺达赔偿6.08亿元、分五年付清和解,这笔钱直接吞掉欣旺达全年近半利润。
沃尔沃EX30全球召回,美国监管机构点名的,依然是欣旺达生产的电芯。
请注意一个细节:
公告里写的是“欣旺达交付的电芯存在质量问题”,而不是“某车企定义的配方有问题”。出了事,锅永远扣在制造方头上。
做制造成本中心,风光是别人的,风险是自己的。
结语
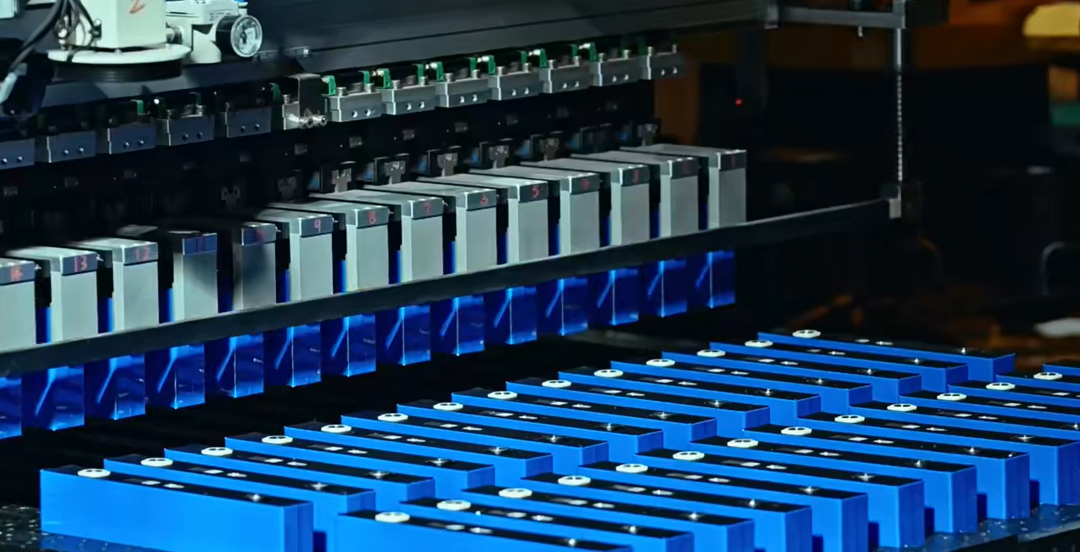
图源:欣旺达官方宣传视频截图
特斯拉、理想、小米看上欣旺达,看中的不是它的技术,而是它的顺从。
这是一场各取所需的交易:
车企用订单和资本买到了供应链的主导权,
欣旺达用定义权换来了活下去的规模。
没有对错,只有冷暖。
只是当整个二线阵营都只能靠“更便宜、更听话”来竞争时,价格战压到最后的,往往是质量冗余。
吉利6.08亿和解金希望成为最后的预演,
省下成本股票配资股票,别省下质量,否则迟早会换一种方式讨回去。
天创网配资提示:文章来自网络,不代表本站观点。
- 上一篇:全国有多少个证券公司 2026中国航模大赛(七台河站)专属旅游线路
- 下一篇:没有了
相关文章


热点资讯


